Domain dickschichtfarbe.de kaufen?
Wir ziehen mit dem Projekt
dickschichtfarbe.de um.
Sind Sie am Kauf der Domain
dickschichtfarbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dickschichtfarbe.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
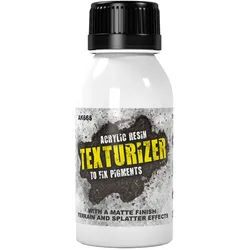
AK Pigmente TexturizerTexturizer von AK-Interactive Hochqualitatives Resin auf Acrylbasis zum mixen mit Pigmenten. Eignet sich zum fixieren von texturierten Pigmenten. Daher ist er besonders für die unteren Bereiche eines Fahrzeugs geeignet. Inhalt: 100ml AK-6655,93 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schwarze, Roland: Die Haftung des ArbeitnehmersDie Haftung des Arbeitnehmers , Das Werk stellt die Haftung des Arbeitnehmers im Schadensausgleich systematisch und praxisnah dar. Die 5. Auflage trägt der zunehmende Bedeutung von Homeoffice und mobilem Arbeiten Rechnung. Fragen der zivilrechtlichen Haftung werden ebenso behandelt wie solche des sozialversicherungsrechtlichen Schadensausgleichs. Ein Einstieg zur Plattformbeschäftigung, Robotik, autonomem Fahren und künstlicher Intelligenz ist neu aufgenommen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20250514, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Autoren: Schwarze, Roland~Krause, Rüdiger, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 650, Themenüberschrift: LAW / Labor & Employment, Keyword: Arbeitnehmer; Arbeitsrecht; Employee; Haftung; Individualarbeitsrecht; employment law; individual employment law; liability, Fachschema: Arbeitnehmer~Haftungsrecht~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 40, Gewicht: 1216, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
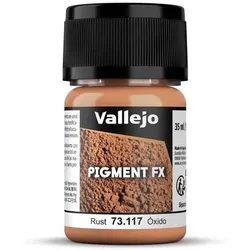
Vallejo Pigmente RustVallejo Pigmente Rust von Vallejo Die Vallejo Pigmente, eine Auswahl an natürlichen Erden- und synthetischen Pigmenten, wurden wegen ihrer Beständigkeit, ihrer hervorragenden Lichtechtheit und der extrafeinen Vermahlung ihrer Partikel ausgewählt, was die Mischungen und ihre Anwendung auf Modellen und Dioramen erleichtert. Die Palette der Pigmente umfasst eine Reihe von Farben, die ausgewählt wurden, um den Verschleiß und die Erosion darzustellen, die durch die Bedingungen des harten Gebrauchs und der Belastung von Fahrzeugen und Gebäuden verursacht werden, um den Staub, der auf den Spuren der Panzer verklumpt, den Rost auf der Panzerung und die vielfältigen Auswirkungen des Klimas und der geografischen Einsatzbedingungen zu reproduzieren. Pigmente können in trockener Form, direkt mit dem Pinsel auf das Modell aufgetragen werden, da sie eine ausgezeichnete Haftung aufweisen; sie können auch mit Verdünner fixiert werden, wenn sie zur Darstellung von trockenem Schlamm oder angesammeltem Staub verwendet werden. Mit Pigmentbinder können die Pigmente verwendet werden, um Volumen wie angesammelten Schmutz und Schlamm zu erzeugen. Lackierwerkzeuge werden mit Wasser gereinigt.2,96 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
AK Pigmente TexturizerTexturizer von AK-Interactive Hochqualitatives Resin auf Acrylbasis zum mixen mit Pigmenten. Eignet sich zum fixieren von texturierten Pigmenten. Daher ist er besonders für die unteren Bereiche eines Fahrzeugs geeignet. Inhalt: 100ml AK-6655,93 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Schwarze, Roland: Die Haftung des ArbeitnehmersDie Haftung des Arbeitnehmers , Das Werk stellt die Haftung des Arbeitnehmers im Schadensausgleich systematisch und praxisnah dar. Die 5. Auflage trägt der zunehmende Bedeutung von Homeoffice und mobilem Arbeiten Rechnung. Fragen der zivilrechtlichen Haftung werden ebenso behandelt wie solche des sozialversicherungsrechtlichen Schadensausgleichs. Ein Einstieg zur Plattformbeschäftigung, Robotik, autonomem Fahren und künstlicher Intelligenz ist neu aufgenommen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20250514, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Autoren: Schwarze, Roland~Krause, Rüdiger, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 650, Themenüberschrift: LAW / Labor & Employment, Keyword: Arbeitnehmer; Arbeitsrecht; Employee; Haftung; Individualarbeitsrecht; employment law; individual employment law; liability, Fachschema: Arbeitnehmer~Haftungsrecht~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 40, Gewicht: 1216, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wilrich, Thomas: Verantwortung und Haftung der SicherheitsingenieureVerantwortung und Haftung der Sicherheitsingenieure , Unterstützungs-, Beratungs-, Berichts-, Prüfungs-, Warn- undSorgfaltspflichten der Fachkräfte für Arbeitssicherheit als Stabsstelleund Unternehmerpflichten in der Linie - mit 20 Gerichtsurteilen undStrafverfahren zu Fahrlässigkeit und Schuld nach Arbeitsunfällen , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 2., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20230830, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#179#~Normen verständlich##, Autoren: Wilrich, Thomas, Auflage: 23002, Auflage/Ausgabe: 2., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 584, Keyword: ASiG; Arbeitsschutz; Arbeitssicherheitsgesetz; Betriebsorganisation; DGUV-Information; DGUV-Vorschrift 1; DGUV-Vorschrift 2; FaSi; Fachkraft für Arbeitssicherhei; Gefährdungsbeurteilung; Haftung; SiFa; Sicherheitsbeauftragter; Sicherheitsingenieur; vEFK, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Business / Management~Management, Fachkategorie: Industrielle Organisation~Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht~Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Management spezifischer Bereiche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG GMBH, Länge: 210, Breite: 148, Höhe: 30, Gewicht: 750, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2825782, Vorgänger EAN: 9783800756940, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0160, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 295408938,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.